Tener un historial limitado o complicado en el Buró de Crédito no significa que no tengas opciones. En DineriYa puedes comparar instituciónes financieras mexicanas que evalúan otros factores además del Buró de Crédito, como tus ingresos o tu comportamiento bancario, para ofrecerte una respuesta más completa. Aun así, antes de firmar cualquier contrato, revisa con calma los términos, el Costo Anual Total (CAT), las comisiones y los plazos para asegurarte de elegir una opción acorde con tu situación financiera y tu capacidad de pago.
DineriYa no otorga préstamos directamente. La aprobación, el monto, el CAT y el plazo dependen de cada entidad financiera y del perfil del solicitante.
*Los datos son orientativos. Los montos, plazos, tasas, CAT, comisiones y requisitos pueden cambiar. Confirma siempre la información en el sitio oficial del proveedor antes de contratar.
Préstamos urgentes en México: condiciones, requisitos y proceso
Préstamos sin consulta de Buró: qué comprobar antes de enviar tus datos
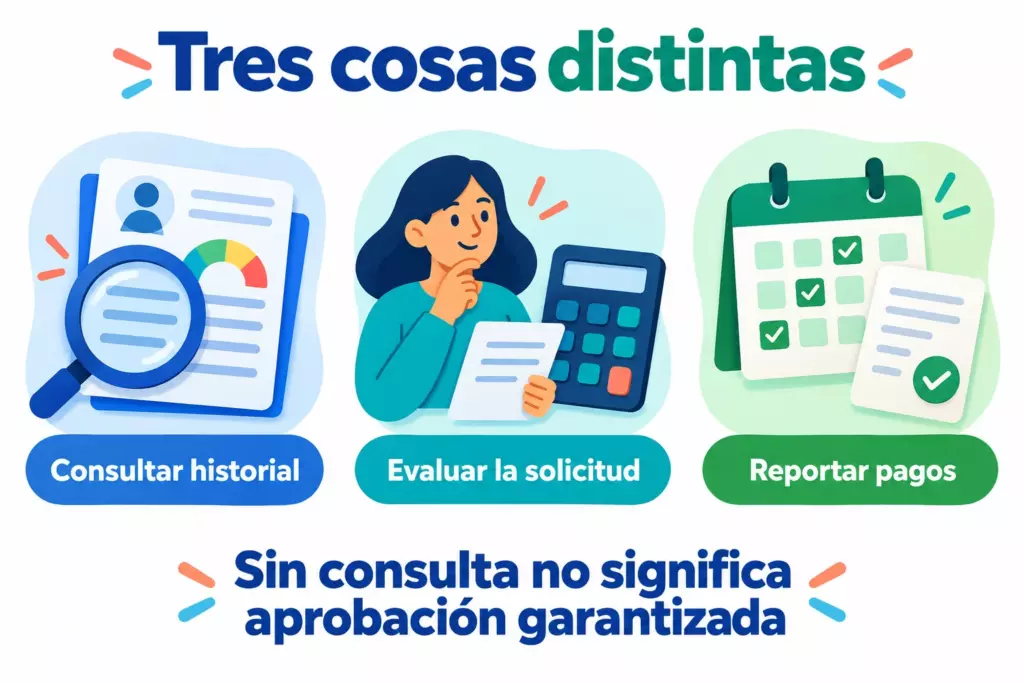
Si buscas un préstamo sin consulta de Buró, conviene aclarar qué significa esa condición para el producto que estás revisando. No consultar el historial, aceptar solicitudes con atrasos y evaluar otros factores son decisiones diferentes. Una empresa puede anunciar que considera tus ingresos actuales y, al mismo tiempo, consultar una sociedad de información crediticia.
Utiliza este apartado para comparar alternativas y preparar preguntas al proveedor. Que una opción aparezca en el catálogo no confirma por sí solo que prescinda de la consulta en todos sus productos o para todos los solicitantes.
Busca una condición concreta, no solo la frase «sin Buró»
Antes de llenar una solicitud, pregunta si el crédito que te interesa requiere consultar tu historial y en qué etapa. Puede haber una revisión inicial para mostrar opciones y una evaluación posterior antes de formalizar la propuesta. Saber qué ocurre en cada momento evita confundir una preselección con una aprobación.
Si el proveedor dice que el historial no es el único criterio, eso no responde si lo consulta. Pide una explicación aplicable a tu solicitud, no únicamente un mensaje general sobre facilidad de acceso.
La guía de préstamos aunque estés en Buró aborda otra situación: buscar alternativas cuando ya tienes antecedentes crediticios. Aquí el punto es identificar si existe una consulta y cuál es su alcance, no asumir que ambos tipos de búsqueda ofrecen las mismas condiciones.
Pregunta por Buró de Crédito y por Círculo de Crédito
Buró de Crédito y Círculo de Crédito son sociedades de información crediticia distintas. Por eso, una afirmación que menciona únicamente a una de ellas no basta para concluir que no se revisa información crediticia de ninguna fuente.
Una pregunta útil es: «¿Consultan alguna sociedad de información crediticia para evaluar este préstamo? ¿Cuál y con qué autorización?». Si un intermediario envía tu solicitud a otros proveedores, pregunta también quién hará la evaluación final.
El objetivo no es evitar a toda costa una consulta, sino entender qué autorizas y qué condición estás contratando. No atribuyas a una marca una política que solo se ha confirmado para otro producto o para un primer préstamo.
Lee la autorización antes de marcar la casilla
Revisa el texto que acompaña la solicitud, especialmente si menciona consultas a sociedades de información crediticia. Comprueba qué entidad solicita la autorización, para qué la utilizará y cuál es su alcance. La CNBV explica que las sociedades proporcionan información a sus usuarios bajo las condiciones de autorización correspondientes.
Si el anuncio promete ausencia de consulta y el formulario te pide autorizarla, solicita una aclaración antes de continuar. La casilla no demuestra que ya se haya realizado una consulta, pero sí merece atención si contradice lo que esperabas.
Conserva la explicación y los documentos que aceptes. Si prefieres no autorizar una consulta necesaria para ese producto, pregunta por alternativas; no supongas que el proveedor está obligado a procesar o aprobar la solicitud sin ella.
Sin consulta no significa sin evaluación ni sin ingresos
Un prestamista necesita decidir si puede ofrecerte crédito y en qué condiciones. Aunque confirme que no consulta una sociedad de información crediticia, puede pedir información para comprobar tu identidad, tus ingresos o tu capacidad de pago. Los documentos y criterios dependen del proveedor.
Pregunta cuáles son los requisitos antes de enviar un expediente completo. Si no tienes recibos de nómina, eso es una cuestión distinta: la página de préstamos sin comprobante de ingresos permite explorar ese requisito, pero no implica que no debas tener ingresos ni que se omita la consulta crediticia.
Proporciona datos reales. No modifiques documentos ni ocultes obligaciones para encajar en una oferta. Una respuesta rápida tampoco significa que no exista evaluación: necesitas una propuesta concreta con monto, costo y fechas antes de decidir.
Separa la consulta inicial del reporte de tus pagos
Consultar tu historial para evaluar una solicitud y comunicar el comportamiento de un crédito son procesos diferentes. Que no haya consulta al inicio no permite afirmar que el préstamo nunca aparecerá en tu historial.
Pregunta si el proveedor reporta el crédito y los pagos a una sociedad de información crediticia, cuál utiliza y cómo atiende una aclaración sobre los datos. No des por hecho que reporta únicamente atrasos ni que pagar puntualmente generará un registro si no conoces su política.
Buró de Crédito ofrece una guía para interpretar el Reporte de Crédito Especial, donde puedes identificar créditos y consultas registrados. Revisar tu propia información sirve para comprobar datos; no equivale a presentar una nueva solicitud de préstamo ni garantiza una futura aprobación.
No pagues más solo por evitar una consulta
La ausencia de consulta puede ser un criterio de búsqueda, pero no reemplaza la comparación del costo. Pide el monto que recibirás, el total a devolver, el calendario y los cargos que podrían aplicarse. Revisa también qué es el CAT para distinguir el indicador anual del importe que pagarás en pesos.
Ejemplo hipotético: dos propuestas entregan $2,000 MXN y se liquidan a los 30 días. Una exige devolver $2,300 MXN y otra, $2,600 MXN. Si ambos totales incluyen todos los cargos aplicables y las demás condiciones son equivalentes, elegir la segunda supone $300 MXN adicionales. Las cifras no corresponden a ofertas del catálogo ni representan sus CAT.
No aceptes un precio mayor sin entender qué recibes a cambio. Y si el vencimiento no cabe en tu presupuesto, que no se consulte el historial no vuelve sostenible el préstamo.
Detén el proceso cuando falte una respuesta verificable
Desconfía de quien combina «sin Buró» con aprobación garantizada, exige un depósito previo para liberar el dinero o pide contraseñas y códigos bancarios. Comprueba el contacto por un canal independiente del mensaje que recibiste y verifica quién otorgará el crédito.
Si no logras aclarar la consulta, el costo o el tratamiento de tus datos, deja la solicitud pendiente. No necesitas enviar formularios a varias plataformas para obtener una explicación que deberían darte antes de contratar.
DineriYa compara información y no decide si se consulta tu historial ni si una solicitud se aprueba. Antes de seguir, debes saber quién te presta, qué verificará, cuánto devolverás y qué ocurrirá con la información de tus pagos.
Tabla de condiciones
Monto disponible
Desde $300 hasta $50,000 MXN
Plazo de pago
De 7 días a 36 meses
Consulta al Buró
Algunas entidades no la realizan o la consideran parcialmente
Solicitud
100 % en línea
Edad mínima
18 años
Cuenta bancaria
Requerida (CLABE interbancaria)
Respuesta
Varía según la plataforma; en muchos casos, en minutos
Aviso importante DineriYa es un comparador independiente de productos financieros y no otorga préstamos directamente. La aprobación de una solicitud, el monto disponible, el plazo, el CAT y las condiciones finales dependen de cada entidad financiera y del perfil del solicitante. Antes de contratar cualquier producto, revisa cuidadosamente el CAT, las comisiones, las tasas de interés, los intereses moratorios y las condiciones establecidas en el contrato.
¿Para qué puede servir un préstamo urgente?
Emergencias médicas
Un préstamo urgente puede ser una opción para cubrir gastos médicos inesperados, comprar medicamentos o afrontar una emergencia de salud cuando no es posible esperar.
Gastos imprevistos
Puede ayudarte a resolver situaciones urgentes, como la reparación del automóvil, arreglos en el hogar, el pago de servicios o cualquier otro gasto que no tenías previsto.
Cubrir una necesidad inmediata
Algunas personas recurren a un préstamo urgente para hacer frente a un pago importante, evitar un retraso en sus obligaciones o disponer de liquidez mientras reciben sus ingresos.
¿Cómo solicitar un préstamo sin consulta de Buró?
1
Compara las plataformas disponibles y fíjate bien en cuáles consideran otros factores además del Buró de Crédito.
2
Revisa los requisitos de cada una; aunque no exijan buen historial, sí te van a pedir INE, CLABE y algunos datos básicos.
3
Llena la solicitud en línea con tus datos personales.
4
Manda la documentación que te soliciten.
5
Espera la respuesta; el tiempo varía según la plataforma, y muchas notifican por SMS o por la app.
6
Si tu solicitud es aprobada, el depósito puede realizarse el mismo día, según la plataforma y el horario de operación.
7
Paga a tiempo: aunque la evaluación inicial no dependa solo del Buró, los atrasos sí pueden reportarse y afectar tu historial hacia adelante.
Ventajas y riesgos
Ventajas
Proceso en línea, desde el celular o computadora.
Puede ser útil ante gastos imprevistos o emergencias.
Algunas plataformas responden en minutos o el mismo día.
El depósito puede realizarse por SPEI tras la aprobación.
Riesgos
El CAT y las comisiones pueden ser altos.
La aprobación no está garantizada.
Los atrasos pueden generar intereses moratorios.
No conviene solicitar más de lo que puedes pagar.
Consejos antes de solicitar un préstamo
Compara varias alternativas Utiliza DineriYa para revisar diferentes opciones antes de tomar una decisión.
Solicita solo el monto que necesitas Pedir más dinero del necesario puede aumentar el costo total del crédito.
Revisa el CAT y las comisiones No compares únicamente la tasa de interés; considera también el costo total del financiamiento y las condiciones del préstamo.
Opiniones de usuarios
Reseñas breves de usuarios que comparan opciones y valoran la claridad de la información antes de solicitar un préstamo online.
Llegué a Credy buscando una opción que pudiera solicitar sin tener que desplazarme a una oficina. Lo que más me gustó fue que el proceso se puede hacer desde el celular y que pude revisar las condiciones antes de tomar una decisión. Al principio tenía algunas dudas sobre los requisitos, pero la información del proceso me resultó bastante fácil de seguir. En general, fue una experiencia sencilla y práctica para comparar una alternativa de crédito.
Necesitaba comprar ingredientes especiales para atender un pedido importante relacionado con un evento cultural y no contaba con el dinero completo. VasXLana me permitió resolverlo sin tantas complicaciones. La aprobación fue rápida, el depósito llegó a tiempo y pude cumplir con la entrega sin retrasos. Después liquidé el préstamo con las ganancias del trabajo. Para quienes estamos empezando un negocio y necesitamos resolver situaciones puntuales, puede ser una alternativa bastante útil.
Las bordadoras de Oaxaca casi nunca encontramos opciones de financiamiento en el sistema bancario tradicional. Con Alvos fue diferente. Sin historial largo, sin nómina y sin aval, me aprobaron mi primer préstamo para comprar hilo de seda y materiales especiales. Lo pagué antes del plazo y después me aumentaron el límite. Ahora puedo surtir material para toda la temporada sin depender de préstamos informales. Mi negocio ha crecido gracias a ese apoyo. Para artesanas como yo, contar con una opción así hace una gran diferencia.
Necesitaba comprar tubería y material para arrancar un trabajo grande que me había salido. La solicitud fue sencilla y el depósito llegó a tiempo, así que pude empezar sin retrasos. Lo único que no me convenció fue que al subir los documentos la plataforma falló un par de veces y tuve que intentarlo de nuevo. Andaba con prisa y eso sí me desesperó. Después de resolver ese detalle todo salió bien y el soporte respondió rápido. Al final quedé satisfecho con el resultado.
Lo solicité para comprar hilo y tela de un pedido que me llegó de repente. Me aprobaron rápido y pude tener el dinero esa misma tarde para entregar el trabajo a tiempo. La tasa sí es un punto a considerar, porque este tipo de préstamos suelen tener costos elevados, pero en mi caso el beneficio de no perder al cliente fue mayor. Para situaciones donde tienes claro cómo vas a recuperar el dinero, puede ser una herramienta útil. Buena experiencia en general.
Para quienes trabajamos por nuestra cuenta y tenemos ingresos variables, poder pagar a doce meses hace una gran diferencia. No te aprieta tanto cada quincena. Dineromon me aprobó sin pedirme recibo de nómina, solo el INE y mis datos bancarios. Lo único que mejoraría es la aplicación, porque algunas funciones no son tan fáciles de encontrar y podrían ser más intuitivas. Pero el producto en general está bien pensado para personas que trabajamos de forma independiente.
En la construcción hay temporadas en las que no sale chamba y toca resolver con lo que uno tiene. SolCredito me ha ayudado dos veces en esos momentos. Es fácil de usar, no tiene tantos trámites y el depósito llegó rápido. Lo único es que el monto máximo puede quedarse corto cuando aparece una emergencia más grande. Pero para gastos pequeños o medianos sí cumple bien. Se la recomendaría a otros compañeros del gremio para resolver algo puntual.
Las propinas no siempre son iguales y hay semanas en las que me quedo corto antes de la quincena. Lanu me ha sacado del apuro varias veces. El proceso es rápido y no te ponen a llenar mil formularios; solo te piden lo básico. El primer monto aprobado sí se me hizo algo limitado, aunque conforme fui pagando puntual me lo fueron aumentando poco a poco. Para alguien que trabaja en el sector de servicios y tiene ingresos variables, termina siendo un respaldo bastante útil.
En el salón hay meses en los que bajan los clientes y la quincena ya no alcanza pa' todo. Dineria me ha sacado del apuro en varias ocasiones. El trámite es facilísimo y todo se hace desde el cel. Lo único por lo que le bajé una estrella es que el primer monto aprobado sí es bastante limitado. Conforme fui pagando puntual me lo fueron aumentando poco a poco y ahora ya me sirve mucho más. La app funciona bien y nunca me ha dado problemas. Es una buena opción para quienes trabajamos de manera independiente.
En la construcción hay semanas en las que no sale chamba y la quincena se acaba antes de tiempo. Prestomin me ha sacado del apuro varias veces en esos momentos. No me pidió nómina ni trámites complicados, solo el INE y mi CLABE. Lo único que no me convenció del todo es que el primer monto aprobado sí es bastante bajito. Pero conforme vas pagando puntual lo van aumentando. Ya llevo cuatro préstamos y cada vez me ofrecen más. Para quienes no tenemos un trabajo fijo, sí puede ser una buena opción.
Me sirvió para pagar una materia que se me venció de repente. Pero híjole, la tasa sí es pesada. Terminé pagando casi el doble de lo que pedí. Al chile, el dinero me cayó de volada, pero nomás lo usaría para una emergencia de verdad, porque si no te puede salir muy caro. El servicio respondió bien, sin tantas vueltas. Solo para cuando no hay de otra.
Llegué a Credilemon porque estaba comparando opciones de préstamo y me gustó tener varias alternativas reunidas en un solo lugar. Pude comparar montos y plazos y después elegí la opción que más me convenía. Le quito una estrella porque algunos datos que aparecían en Credilemon ya habían cambiado cuando entré al sitio del prestamista, incluida la tasa. Aun así, me parece una buena herramienta para empezar a comparar, pero siempre hay que confirmar las condiciones directamente con el proveedor antes de contratar.
Videos sobre plataformas financieras
Revisa contenido en video de las empresas incluidas en esta sección antes de comparar condiciones o visitar el sitio oficial.
Respuestas rápidas para usuarios que buscan préstamos urgentes en México.
¿Qué significa un préstamo sin consulta de Buró?
Significa que la plataforma evalúa tu solicitud considerando otros factores — como tus ingresos o tu comportamiento bancario — además de tu registro en el Buró de Crédito. No garantiza la aprobación automática, pero amplía las posibilidades para más personas.
¿Me pueden aprobar si tengo antecedentes negativos?
Sí, en varios casos. Algunas plataformas de préstamos están pensadas exactamente para este perfil de cliente. La aprobación nunca está garantizada al 100 %, pero las opciones son más amplias que en un banco tradicional.
¿Tengo que comprobar ingresos?
Depende de cada plataforma. Algunas te piden estados de cuenta bancarios o comprobantes de ingresos; otras hacen su propia evaluación con la información que les proporcionas. Revisa los requisitos antes de aplicar.
¿Todo el proceso es en línea?
En la mayoría de los casos, sí: desde la solicitud hasta la firma del contrato se hace de manera digital, sin necesidad de ir a ninguna sucursal.
¿Qué pasa si no pago a tiempo?
Se generan intereses moratorios y cargos adicionales que pueden hacer crecer tu deuda de forma importante. Además, aunque la empresa no haya consultado el Buró al inicio, sí puede reportar el atraso, afectando tu historial crediticio a futuro.
¿Cómo sé cuál préstamo sin consulta de Buró me conviene más?
Cada plataforma evalúa de forma distinta y ofrece condiciones diferentes. En DineriYa puedes comparar varias opciones a la vez — montos, plazos y requisites — para elegir la que mejor se ajuste a tu perfil.
Explora más categorías de préstamos
En DineriYa puedes descubrir otras categorías y comparar préstamos según el monto, el plazo, los requisitos, el historial crediticio o el perfil del solicitante. Explora más opciones y encuentra la alternativa que mejor se adapte a tus necesidades.
En DineriYa recomendamos comparar el monto, el plazo, el CAT, las comisiones y los requisitos antes de visitar el sitio oficial de cualquier proveedor. La información publicada es orientativa: cada entidad o plataforma puede cambiar sus condiciones y evaluar cada solicitud de forma independiente. Actualmente reunimos información sobre 32+ empresas financieras, 98 páginas útiles y 113 opiniones publicadas para ayudarte a comparar opciones con más contexto.










 Opinión de un experto