

A veces el problema no es pedir el préstamo, sino llegar a la fecha de pago. Puede fallar un ingreso, aparecer un gasto médico, atrasarse la nómina o juntarse la renta con otros compromisos. Si ves que no podrás pagar a tiempo, lo peor es esperar en silencio.
Actuar antes del vencimiento te da más margen. No siempre habrá una solución perfecta, pero sí puedes evitar decisiones que empeoren la deuda.
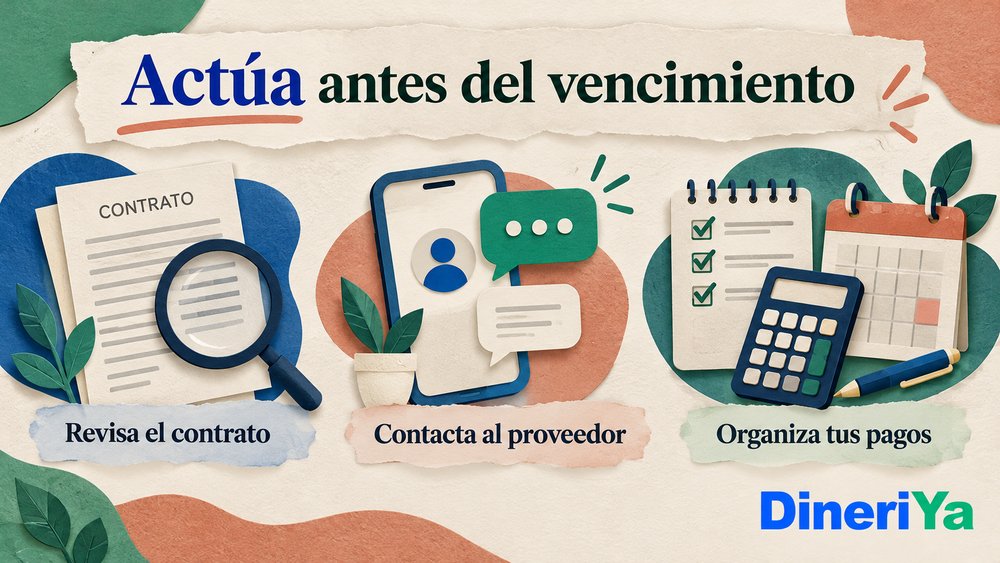
Revisa primero tu contrato
Antes de escribir o llamar al proveedor, revisa qué dice el contrato sobre atraso, prórroga, renovación, cargos moratorios y métodos de pago. Algunas plataformas permiten extender el plazo con costo; otras no ofrecen esa opción.
También verifica si hay una hora límite para pagar. En préstamos de corto plazo, un pago hecho tarde el mismo día podría contarse como atraso según las reglas del proveedor.
Contacta al proveedor antes de atrasarte
Si sabes que no llegarás a la fecha, comunícate por canales oficiales. Explica tu situación y pregunta qué alternativas existen. Guarda folios, correos, capturas o cualquier comprobante de la conversación.
No hagas acuerdos por mensajes informales si no quedan claros los montos, fechas y condiciones. Cualquier cambio debe estar documentado.
Evita pedir otro préstamo sin calcular
Usar un crédito nuevo para pagar otro puede parecer una salida rápida, pero muchas veces solo mueve el problema a la siguiente quincena. Si el nuevo préstamo tiene mayor CAT o plazo más corto, podrías quedar con menos margen.
Antes de refinanciar o pedir más dinero, calcula el total que pagarás por ambos créditos. Si no puedes explicar el plan de pago en una hoja sencilla, probablemente no está claro.
Ordena tus prioridades
- Identifica cuánto puedes pagar realmente esta semana.
- Separa gastos básicos como comida, renta, transporte y servicios.
- Revisa qué deuda genera más cargos por atraso.
- No aceptes extensiones sin saber el costo final.
- Guarda toda comunicación con el proveedor.
La meta es reducir daño, no aparentar que todo está bien. Un atraso pequeño puede manejarse mejor que una cadena de préstamos mal calculados.
Qué hacer ante cobranza abusiva
Una entidad puede cobrar, pero no debe amenazar, exhibir, insultar ni contactar a terceros de forma indebida. Si recibes mensajes agresivos, guarda evidencia y busca orientación por canales oficiales.
Tampoco compartas más datos personales por presión. Si alguien te pide pagar a una cuenta distinta o te amenaza con consecuencias exageradas, verifica directamente con el proveedor.
Cómo prevenir el siguiente atraso
Cuando termines de pagar, revisa qué causó el problema. Tal vez pediste más de lo necesario, elegiste un plazo muy corto o no consideraste otros gastos. Para el siguiente crédito, pide un monto menor o busca una opción con calendario más cómodo.
También puede ayudarte anotar la fecha de pago desde el día del depósito y separar una parte del ingreso para cubrirla. Los préstamos rápidos requieren más orden, no menos.
Conclusión
Si no puedes pagar un préstamo a tiempo, actúa antes del vencimiento. Lee el contrato, contacta al proveedor, pregunta por opciones reales y evita tomar otro crédito sin calcular el costo total.
En DineriYa puedes comparar condiciones antes de solicitar, pero la decisión final debe considerar tu capacidad de pago y tus gastos reales.
Preguntas frecuentes
¿Me conviene extender el plazo?
Solo si sabes cuánto costará la extensión y si realmente podrás pagar en la nueva fecha. No aceptes prórrogas sin calcular el total.
¿Un atraso afecta mi historial?
Puede afectarlo si la entidad reporta comportamiento de pago. Revisa las condiciones del proveedor y procura comunicarte antes del vencimiento.
¿Debo pedir otro préstamo para pagar este?
No lo hagas sin comparar costos. Pedir un crédito para tapar otro puede aumentar el sobreendeudamiento.



 Opinión de un experto