

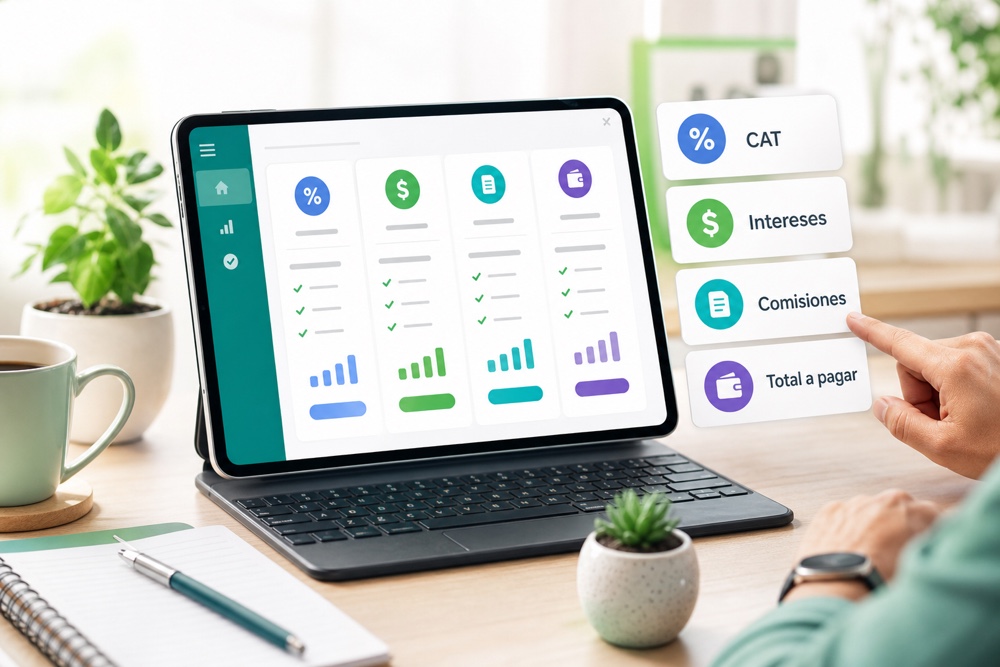
Cuando necesitas dinero, lo primero que ves suele ser el monto aprobado: $1,000, $5,000 o $20,000 MXN. Pero esa cifra solo dice cuánto podrías recibir. Lo importante es saber cuánto vas a devolver.
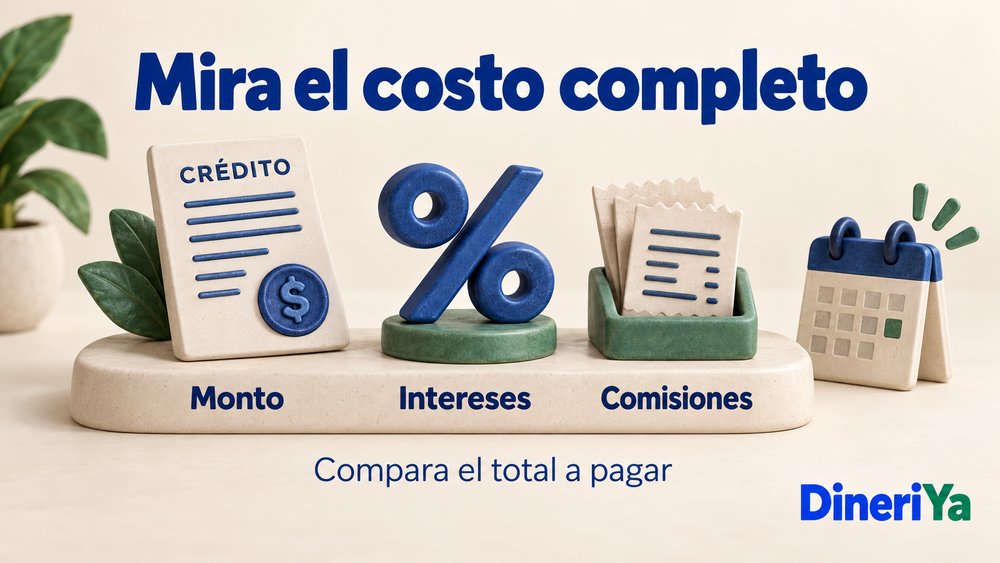
En un préstamo online, el costo puede estar formado por tasa de interés, comisiones, seguros, cargos por administración y penalizaciones. Para comparar mejor, no basta con mirar la mensualidad o la promesa de “aprobación rápida”.
Qué es el CAT y por qué importa
El CAT es una medida que ayuda a comparar el costo anual de un crédito. Incluye intereses y otros cargos asociados, por eso puede mostrar una idea más completa que la tasa de interés sola.
Un préstamo puede anunciar una tasa que parece baja, pero tener comisiones que elevan el costo real. También puede tener un plazo muy corto, lo que hace que el pago se sienta más pesado aunque el monto sea pequeño.
Tasa de interés no es lo mismo que total a pagar
La tasa de interés indica cuánto cobra la entidad por prestarte dinero. El total a pagar incluye además otros conceptos. Por eso dos préstamos con la misma tasa pueden terminar costando distinto.
Antes de aceptar, busca una cifra clara: cuánto recibirás, cuánto pagarás y en qué fecha. Si la plataforma no te muestra el desglose, no tienes suficiente información para decidir.

Comisiones que debes revisar
- Comisión por apertura o disposición.
- Cargos por administración de cuenta.
- Comisión por pago tardío.
- Costo por extensión o renovación del plazo.
- Seguro o servicio adicional ligado al préstamo.
- Cargos por usar determinados métodos de pago.
No todas las plataformas cobran lo mismo. Algunas pueden no cobrar comisión si pagas a tiempo, mientras otras aplican cargos desde el inicio. La diferencia se nota cuando calculas el total final.
Cómo comparar en la práctica
Haz una comparación sencilla. Si pides $3,000 MXN, anota cuánto te depositan, cuánto deberás pagar, en qué fecha y qué pasa si te atrasas. Repite el mismo ejercicio con cada opción.
Si una alternativa te presta más dinero pero te deja una fecha de pago imposible, no necesariamente es mejor. El crédito más conveniente suele ser el que resuelve tu necesidad sin romper tu presupuesto de la siguiente quincena.
Errores comunes al revisar costos
Uno de los errores más frecuentes es fijarse solo en la mensualidad. Otro es asumir que “sin comisión” significa “barato”. También pasa que el usuario acepta una oferta por urgencia y después descubre cargos por pago tardío o renovación.
La regla práctica es simple: no aceptes un préstamo si no sabes cuánto tendrás que pagar en total.
Conclusión
El CAT, la tasa y las comisiones no son letras pequeñas para ignorar. Son la parte que te dice si el préstamo realmente te conviene. Antes de contratar, compara el total a pagar y revisa si la fecha entra en tu flujo de ingresos.
En DineriYa organizamos condiciones principales para que puedas comparar con más calma antes de ir al sitio oficial del proveedor.
Preguntas frecuentes
¿El CAT más bajo siempre es mejor?
Generalmente ayuda, pero también debes revisar plazo, monto, comisiones, requisitos y si el préstamo se adapta a tu necesidad.
¿Qué pasa si no encuentro el CAT?
Si la plataforma no muestra información suficiente sobre costos, conviene no avanzar hasta confirmar las condiciones directamente con el proveedor.
¿Las comisiones se cobran aunque pague a tiempo?
Depende de cada contrato. Algunas comisiones se cobran al inicio y otras solo si hay atraso, extensión o servicios adicionales.



 Opinión de un experto